
Lebenshaltungskosten Rechner
Wie viel Geld brauchst du?
Die meisten Menschen wissen nicht genau, wie viel Geld sie wirklich zum Leben brauchen. Erst wenn du deine echten Lebenshaltungskosten kennst, kannst du sinnvoll sparen.
Dieser Haushaltsrechner zeigt dir in 2 Minuten, wie hoch deine monatlichen Ausgaben sind. Du kannst deinen Notgroschen berechnen, dein Ziel für finanzielle Unabhängigkeit und deine mögliche Sparrate.
Wie viel brauchst du wirklich?
Berechne was du zum Leben brauchst und wie viel du sparen kannst
Deine monatlichen Ausgaben
Optional: Sparrate berechnen
Deine Kostenanalyse
So nutzt du den Rechner
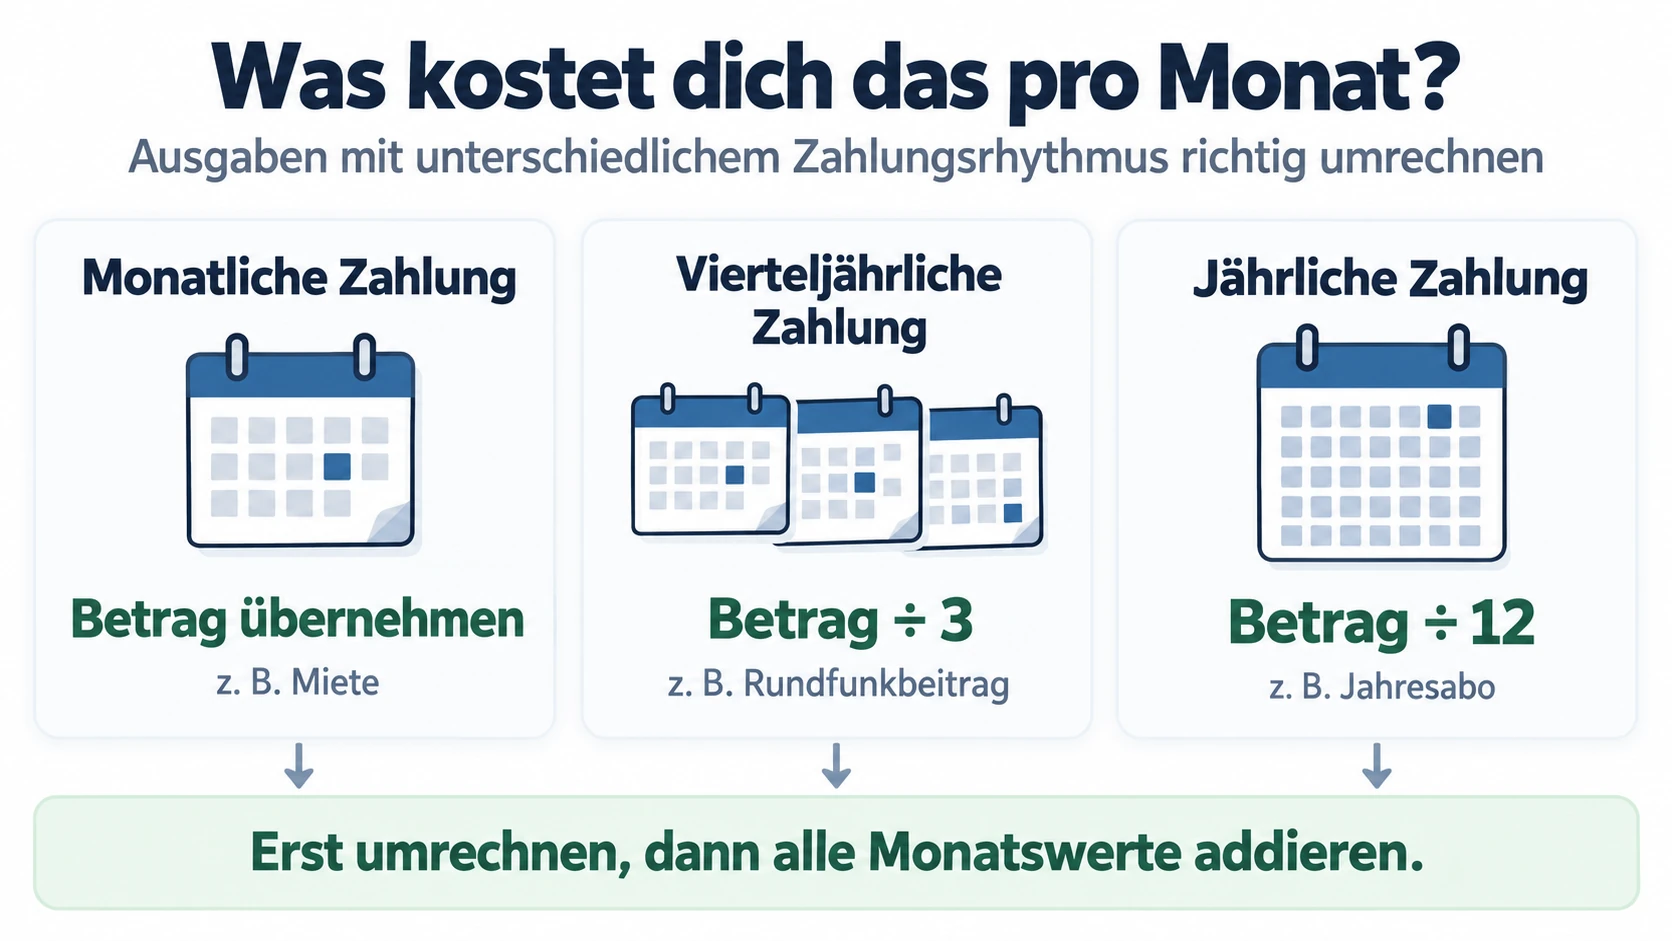
Fixkosten eintragen
Trage hier deine regelmäßig anfallenden Fixkosten ein:
- Miete und Nebenkosten
- Strom und Gas
- Internet und Handy
- Rundfunkbeitrag (aktuell 18,36 € pro Monat je Wohnung)
- Versicherungen
- Kredite und Raten
Monatliche Ausgaben berechnen
Jetzt die variablen Kosten, die von Monat zu Monat schwanken:
- Lebensmittel und Getränke
- Kleidung und Hygiene
- Hobbys und Freizeit
- Restaurant und Café
- Transport (ÖPNV, Benzin)
- Sonstiges
Tipp: Schau dir deine Kontoauszüge der letzten drei Monate an für realistische Durchschnittswerte.
Optional: Nettoeinkommen angeben
Wenn du dein Nettoeinkommen einträgst, zeigt der Rechner zusätzlich deine mögliche Sparrate in Euro und Prozent.
Ergebnisse auswerten
Nach dem Klick auf „Berechnen“ siehst du:
- Monatliche Gesamtausgaben (und Jahreskosten)
- Breakdown: Fixkosten vs. variable Kosten
- Notgroschen-Empfehlung: 3, 6 oder 12 Monate
- Ziel für finanzielle Unabhängigkeit
- Sparrate: Falls Nettoeinkommen angegeben
- Deutschland-Vergleich: Über oder unter Durchschnitt?
Warum Lebenshaltungskosten berechnen wichtig ist
Wie viel Geld brauche ich zum Leben?
Ohne Überblick fehlt die Kontrolle. Wie eng das Budget bei vielen sitzt, zeigen offizielle EU-SILC-Daten: Fast ein Drittel der Menschen in Deutschland kann eine unerwartete Ausgabe von 1.250 Euro nicht spontan aus eigenen Rücklagen stemmen. Quellen: Destatis
Wenn du deine Lebenshaltungskosten genau kennst, siehst du sofort:
- Wo du zu viel ausgibst
- Wo Sparpotenzial liegt
- Wie viel du wirklich zum Leben brauchst
Finanzielle Unabhängigkeit planen
Als grobe Faustregel wird oft die „4%-Regel“ genutzt: Du entnimmst im ersten Jahr ca. 4% deines Startvermögens und passt den Entnahmebetrag danach jährlich um Inflation an. Historische Simulationen zeigen, dass das in vielen Zeiträumen über 30 Jahre funktionieren kann – es ist aber keine Garantie. Steuern, Gebühren, Portfolio-Mix, Laufzeit und die Renditereihenfolge (Sequence of Returns) können das Ergebnis stark verändern. Quellen: Bengen 1994 + Cooley/Hubbard/Walz („Trinity“-Ansatz)
Beispiel:
- Monatliche Ausgaben: 1.800 Euro
- Jahresausgaben: 21.600 Euro
- Ziel: 540.000 Euro
Durchschnittliche Konsumausgaben in Deutschland
Für den Deutschland Vergleich nutzt der Rechner offizielle Durchschnittswerte des Statistischen Bundesamts (Destatis) nach Haushaltsgröße (EVS 2023; Durchschnitt je Haushalt und Monat, Stand: 09.12.2025):
- Einpersonenhaushalt: 1.918 € / Monat
- Zweipersonenhaushalt: 3.382 € / Monat
- Vierpersonenhaushalt: 4.599 € / Monat
Wichtig: Das sind Durchschnittswerte je Haushalt. Region, Miete/Eigentum, Auto, Pendeln und Kinderbetreuung können deine Ausgaben stark verschieben – nutze den Vergleich nur als grobe Einordnung.
Wenn du zusätzlich wissen willst, wie stark steigende Preise deine heutigen Ausgaben langfristig verändern, hilft dir der Inflationsrechner weiter.
So ordnest du dein Ergebnis ein
Wenn dein Notgroschen steht und du langfristig investieren möchtest, helfen dir der Guide ETFs für Anfänger und der Broker-Vergleich weiter. Weitere Tools findest du im Finanzrechner.
Typische Fehler vermeiden
Viele Menschen unterschätzen ihre Ausgaben, weil unregelmäßige Kosten und kleine Alltagsausgaben im Monat schnell untergehen.
Variable Kosten unterschätzen: Tatsächliche Ausgaben anhand der Kontoauszüge erfassen.
Sonderausgaben vergessen: Geschenke, Reparaturen und Arztkosten im Budget berücksichtigen.
Zu niedriger Notgroschen
Ohne ausreichenden Notgroschen rutschst du schnell in den Dispo oder musst teure Kredite aufnehmen.
Faustregel: Baue zuerst deinen Notgroschen auf, bevor du investierst. Für viele Haushalte sind 3 bis 6 Monatsausgaben ein sinnvoller Bereich. Wer ein schwankendes Einkommen oder hohe Fixkosten hat, plant oft eher mit 6 Monatsausgaben oder mehr. So schützt du dich vor den kleinen „Katastrophen“ des Alltags (kaputte Waschmaschine, Autoreparatur). Wenn du trotzdem in den Dispo rutschst, zeigt dir der Dispozins Rechner sofort, was dich die Überziehung pro Monat kostet.
Nächste Schritte
Was du jetzt tun kannst
- Nutze den Lebenshaltungskosten Rechner und verschaffe dir Klarheit über deine echten Kosten
- Baue deinen Notgroschen auf (Start mit 3 Monatsausgaben)
- Prüfe deine variablen Kosten auf Einsparpotenzial
- Lege fest, wie viel du monatlich sparen kannst
Wenn dein Notgroschen steht, kümmere dich um langfristigen Vermögensaufbau.