
ETF Einmalanlage oder Sparplan?
Wann eine Einmalanlage sinnvoll ist und wann ein Sparplan besser passt
ETF Einmalanlage oder Sparplan? Wenn du bereits Geld verfügbar hast, ist die Einmalanlage langfristig oft die stärkere Lösung. Dein Kapital ist sofort investiert und kann direkt für dich arbeiten. Ein Sparplan passt besser, wenn du monatlich aus deinem Einkommen investierst oder dich ein großer Einstieg auf einmal nervös macht.
Faustregel zur Einmalanlage
- Hast du einen Notgroschen, brauchst das Geld mindestens 10 Jahre nicht und kannst Schwankungen aushalten, spricht viel für die Einmalanlage.
- Fühlt sich das für dich zu riskant an, kannst du den Betrag auf 3 bis 6 Monate verteilen.
- Parallel kannst du einen ETF Sparplan starten, damit du langfristig weiter investierst.
ETF Sparplan oder Einmalanlage: Welche Variante passt wann?
Die folgende Übersicht zeigt, welche Variante in welcher Situation besser passt.
| Situation | Bessere Wahl | Warum |
|---|---|---|
| Du hast einen größeren Betrag langfristig übrig | Einmalanlage | Das Geld ist sofort vollständig investiert |
| Du kannst nur monatlich sparen | ETF Sparplan | Du baust automatisch Vermögen auf |
| Du hast Geld, bist aber unsicher | Kombination | Du verteilst das Einstiegsrisiko auf mehrere Monate |
| Du brauchst das Geld in wenigen Jahren | Keine Aktien ETF Anlage | Das kurzfristige Verlustrisiko ist zu hoch |
| Du hast Startkapital und laufendes Einkommen | Einmalanlage plus Sparplan | Du bist direkt investiert und investierst weiter |
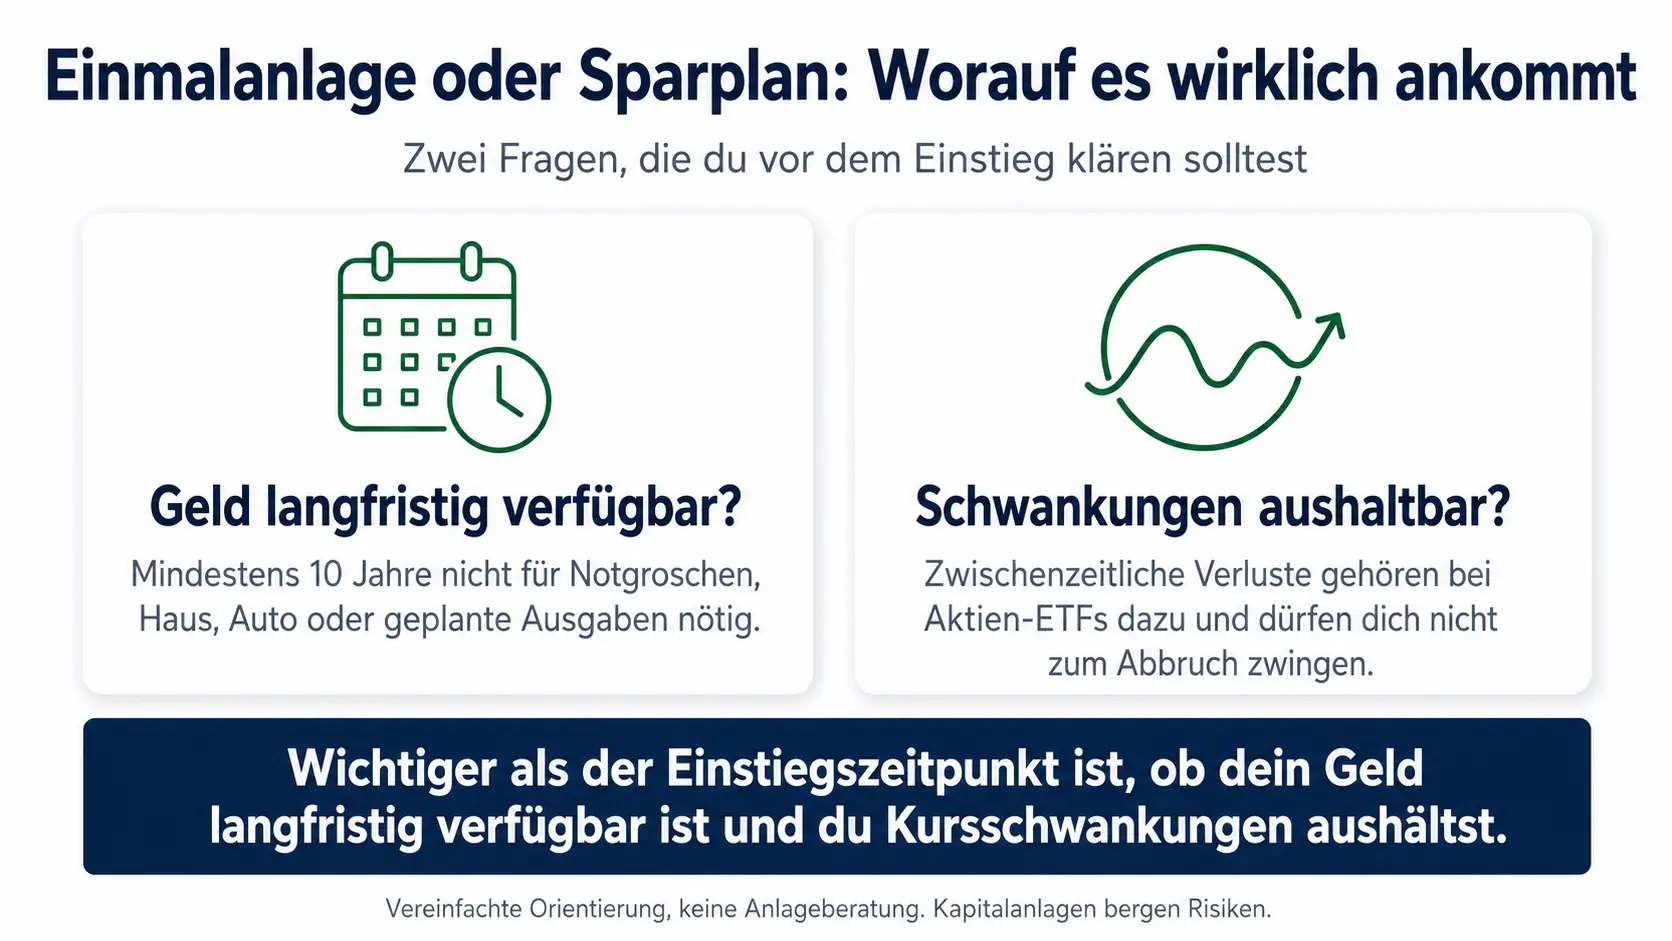
Einmalanlage oder Sparplan: Entscheidend sind die langfristige Verfügbarkeit des Geldes und deine Risikotoleranz, nicht der perfekte Einstiegszeitpunkt.
Was spricht für eine Einmalanlage und was für einen Sparplan?
Bei der ETF Einmalanlage arbeitet dein gesamtes Kapital ab dem ersten Tag. Bei steigenden Märkten ist das ein Vorteil, weil kein Teil deines Geldes unverzinst liegen bleibt. Der Nachteil ist das Risiko eines ungünstigen Einstiegszeitpunkts. Fällt der Markt kurz nach dem Kauf, ist direkt der gesamte Betrag betroffen. Bei langem Anlagehorizont ist das meist verkraftbar, psychologisch kann es trotzdem belasten.
Beim ETF Sparplan investierst du Schritt für Schritt. Das glättet den Einstieg und ist besonders praktisch, wenn du monatlich aus deinem Einkommen investierst. Bei fallenden Kursen kaufst du automatisch günstiger nach. Der Nachteil: Steigen die Märkte früh stark, hinkt der Sparplan hinterher, weil anfangs nur ein Teil deines Geldes investiert ist.
Wichtig: Der Durchschnittskosteneffekt ist kein sicherer Renditevorteil. Er reduziert vor allem das Risiko, alles kurz vor einem Kursrückgang zu investieren.
ETF Sparplan oder Fondssparplan?
- Der Begriff Fondssparplan wird oft allgemein verwendet.
- Gemeint kann ein ETF Sparplan sein, aber auch ein Sparplan auf aktiv gemanagte Fonds.
- In diesem Artikel geht es konkret um die Entscheidung zwischen ETF Einmalanlage und ETF Sparplan.
Ab wann lohnt sich eine ETF Einmalanlage?
Eine ETF Einmalanlage lohnt sich nicht ab einer festen Mindestsumme. Entscheidend ist, ob du das Geld langfristig entbehren kannst, ob dein Notgroschen steht und ob die Kaufkosten im Verhältnis zur Anlagesumme niedrig sind.
Auch kleinere Einmalanlagen können sinnvoll sein. Entscheidend ist vor allem, dass die Kaufkosten im Verhältnis zur Anlagesumme niedrig bleiben.
Wichtiger als die genaue Summe ist dein Anlagehorizont. Wenn du das Geld mindestens 10 Jahre nicht brauchst und zwischenzeitliche Verluste aushalten kannst, spricht viel für eine Einmalanlage. Wenn du das Geld in wenigen Jahren brauchst, ist ein Aktien ETF dafür nicht geeignet.
ETF Einmalanlage und Sparplan kombinieren
Wenn du bereits Geld verfügbar hast und zusätzlich monatlich sparen kannst, ist die Kombination oft die praktischste Lösung. Sie ist nicht automatisch renditestärker als eine reine Einmalanlage. Ihr Vorteil liegt eher darin, dass du schneller startest und den Einstieg trotzdem ruhiger verteilst.
Ein sinnvoller Ansatz ist: Einen größeren Teil investierst du sofort, den Rest verteilst du auf wenige Monate. Parallel richtest du einen ETF Sparplan ein, der dauerhaft weiterläuft. So liegt nicht dein gesamtes Geld uninvestiert herum, aber du musst auch nicht alles an einem einzigen Tag kaufen.
Beispiel: Du hast 10.000 Euro verfügbar und kannst zusätzlich 200 Euro monatlich investieren. Dann könntest du 7.000 Euro sofort anlegen, 3.000 Euro über 3 bis 6 Monate verteilen und den monatlichen Sparplan direkt starten.
In der Praxis
- Die Kombination ist vor allem dann sinnvoll, wenn du bei einer kompletten Einmalanlage wahrscheinlich zu lange zögern würdest.
- Wenn du Schwankungen gut aushältst, einen langen Anlagehorizont hast und dein Notgroschen steht, ist eine reine Einmalanlage oft die klarere Lösung.
ETF Sparplan mit Einmalzahlung starten
Eine Einmalzahlung läuft bei vielen Brokern nicht als Zusatzrate im Sparplan. Praktisch machst du meist zwei Dinge: Du kaufst den ETF einmalig und richtest danach für denselben ETF einen monatlichen Sparplan ein.
Du kannst einen ETF auch ohne Sparplan kaufen. Dann ist es einfach ein normaler Einmalkauf über dein Depot. Der Sparplan ist nur die automatische Variante, bei der regelmäßig ein fester Betrag investiert wird.
Wie du diesen Einmalkauf praktisch über dein Depot ausführst, zeige ich dir Schritt für Schritt im Ratgeber ETF kaufen.
So ist dein Startbetrag sofort investiert und deine monatliche Sparrate läuft automatisch weiter.
Die praktische Einrichtung findest du im Artikel ETF Sparplan einrichten.
Rechenbeispiel: ETF Einmalanlage vs. Sparplan
Ein einfaches Beispiel zeigt den Unterschied: Du möchtest insgesamt 12.000 Euro in ETFs investieren. Entweder legst du den Betrag sofort als Einmalanlage an oder du investierst 12 Monate lang jeweils 1.000 Euro per ETF Sparplan.
| Szenario | Endwert Einmalanlage (12.000 €) | Endwert Sparplan (12 × 1.000 €) |
|---|---|---|
| Steigende Kurse (+8 % p.a.) | ca. 12.960 € | ca. 12.514 € |
| Fallende Kurse (−8 % p.a.) | ca. 11.040 € | ca. 11.473 € |
Das Beispiel zeigt den Grundmechanismus: Bei steigenden Kursen liegt die Einmalanlage vorn, weil der gesamte Betrag von Anfang an investiert ist. Bei fallenden Kursen schneidet der Sparplan besser ab, weil nicht das ganze Geld sofort im Markt liegt.
Daraus folgt keine Garantie für die Zukunft. Für langfristige Anleger spricht aber viel dafür, verfügbares Geld nicht unnötig lange unverzinst liegen zu lassen.
Wenn du eigene Beträge testen möchtest, kannst du verschiedene Sparraten und Laufzeiten im ETF Sparplan Rechner durchrechnen.
Gibt es Unterschiede bei Steuern und Gebühren?
Steuerlich macht es grundsätzlich keinen Unterschied, ob du einen ETF per Einmalanlage oder Sparplan kaufst. Entscheidend ist nicht die Kaufart, sondern ob Erträge anfallen. Dazu gehören Ausschüttungen, Vorabpauschale und realisierte Gewinne beim Verkauf.
Bei den Gebühren kann es dagegen Unterschiede geben. Eine Einmalanlage kann Ordergebühren verursachen, während ETF Sparpläne bei vielen Brokern kostenlos oder sehr günstig ausgeführt werden. Bei größeren Beträgen kann ein einzelner Kauf trotzdem günstiger sein als viele kleine Einzelkäufe.
Achte deshalb vor allem auf Ordergebühren, Sparplankosten, Spreads und die laufenden ETF Kosten.
Die Details zur Besteuerung findest du im Artikel Steuern auf ETFs. Welche ETF Kosten wirklich zählen, zeige ich dir im Guide ETF Kosten einfach erklärt.
Broker für Sparplan und Einmalanlage auswählen
Für diese Strategie brauchst du keinen speziellen Broker, aber die Konditionen sollten zu beiden Varianten passen. Wichtig sind günstige Einmalkäufe, kostenlose oder günstige ETF Sparpläne und eine einfache Ausführung.
Traders Place ist hier besonders interessant, weil der Broker günstige Einmalkäufe mit kostenlosen ETF-Sparplänen und einem breiten Wertpapierangebot verbindet.
Wenn du nicht nur einen einzelnen Anbieter ansehen möchtest, sondern mehrere Broker direkt vergleichen willst, findest du im Brokervergleich die aktuellen Konditionen, Depotstarter Scores und wichtigsten Unterschiede im Überblick.
* Mit einem Stern gekennzeichnete Links sind Partnerlinks. Wenn du darüber ein Depot eröffnest, erhält Depotstarter eine Provision. Für dich entstehen keine Mehrkosten.
Zum Standardzins: Angezeigt wird der reguläre Guthabenzins des Brokers oder der Grund- bzw. Anschlusszins eines zugeordneten Guthabenangebots. Zeitlich begrenzte Aktionszinsen werden nicht als Standardzins berücksichtigt. Bedingungen wie Mindesteinlagen oder Betragsgrenzen findest du in den Details des jeweiligen Brokers.
Traders Place
- Kostenlose ETF-Sparpläne
- 2.330
- Depotgebühr
- 0 €
- Standardzins
- 2,25 % p. a.
Der Depotstarter Score bewertet Kosten, Sparpläne, Handel & Auswahl sowie Depot & Funktionen. Jeder Bereich umfasst maximal 20 Rohpunkte. Aus maximal 80 Rohpunkten wird ein Score auf einer 100-Punkte-Skala berechnet. Die Höchstwertung ist bewusst auf 98/100 begrenzt, da kein Depot für jeden Anleger und jeden Anwendungsfall perfekt ist. Aktionen und Guthabenzinsen werden nicht berücksichtigt.
- Depotstarter Score
- 96 / 100
- Kosten-Score
- 20 / 20
- Sparplan-Score
- 20 / 20
- Handel-&-Auswahl-Score
- 20 / 20
- Depot-&-Funktionen-Score
- 18 / 20
- Depotgebühr
- 0 €
- ETF-Order über exakt 500 €
- 0 €
- Kostenlose ETF-Sparpläne
- 2.330
- Mindestsparrate
- 1 €
- Sparplanintervalle
- monatlich, zweimonatlich, quartalsweise, halbjährlich, jährlich
- Dynamisierung
- Ja
- Automatische ETF-Wiederanlage
- Ja
- Bruchstücke
- Ja
- Xetra
- Ja
- Direkthandel
- Ja
- Selbst wählbare Handelsplätze
- 40
- Gemeinschaftsdepot
- Ja
- Junior-Depot
- Ja
- Altersvorsorgedepot
- Geplant
- Web
- Ja
- iOS
- Ja
- Android
- Ja
- Depotführende Bank
- Baader Bank
- Konditionen – Stand
- 10/2026
Details anzeigen Details ausblenden zu Traders Place
Aktuelle Aktion
60 € Neukundenbonus
Bonus in ETF Anteilen möglich, wenn die Teilnahmebedingungen erfüllt werden.
Kosten & Konditionen
- Depot
- 0 €
- Einzelorder
- 0 € ab 500 € über gettex oder Baader0,95 € unter 500 € · andere Handelsplätze mit abweichenden Gebühren
zzgl. marktüblicher Spreads und Zuwendungen - Guthabenzins
- 2,25 % p. a. · variabel · ab 5.000 € · bis 1.000.000 €
Handel & Auswahl
- Anlageklassen
- Aktien: JaETFs: JaFonds: JaAnleihen: JaDerivate: JaKrypto: Ja
- Handelswege
- Xetra: JaDirekthandel: Jarund 40 deutsche und internationale Handelsplätze
- Krypto
- 59 Kryptowerte
Sparplan & Automatik
- ETF-Sparpläne
- 2.330 · alle kostenlos
- Aktien-Sparpläne
- 8.045 · alle kostenlos
- Fonds-Sparpläne
- 411 kostenlos
- Krypto-Sparpläne
- 13 kostenlos
- Mindestsparrate
- 1 €
- Ausführung
- monatlich, zweimonatlich, quartalsweise, halbjährlich, jährlich
- Funktionen
- Dynamisierung: JaWiederanlage: Ja
- Sparplanbedingungen
- zzgl. marktüblicher Spreads
Depot & Funktionen
- Zugang
- Web / Browser: JaiOS-App: JaAndroid-App: Ja
- Depotformen
- Gemeinschaftsdepot: JaJunior-Depot: JaAltersvorsorgedepot geplant: Geplant
- Steuern
- Automatischer Steuerabzug: Ja
- Depotführende Bank
- Baader Bank
Redaktionelle Einordnung
Nutzer, die ab 1 € starten, viele ETF Sparpläne nutzen und zusätzlich deutlich mehr Handelsplätze als bei vielen schlanken Neobrokern haben möchten.
Teilbewertungen
- Kosten
- 20/20
- Sparpläne
- 20/20
- Handel & Auswahl
- 20/20
- Depot & Funktionen
- 18/20
Konditionen – Stand 10/2026
Die in diesem Beitrag enthaltenen Äußerungen, Kommentare und sonstigen Inhalte sind auch dann, wenn einzelne Emittenten oder Finanzinstrumente genannt werden, nicht als Anlageberatung zu verstehen und stellen weder direkt noch indirekt eine Empfehlung oder Aufforderung zum Kaufen, Halten oder Verkaufen eines Finanzinstruments oder eine diesbezügliche Beratung dar.
Häufige Fehler bei Einmalanlage und Sparplan
Wenn du unsicher bist, ob jetzt ein guter Einstiegszeitpunkt ist, hilft dir der Artikel Wann ETF kaufen bei der Einordnung.
Fazit
Ob eine Einmalanlage oder ein Sparplan für dich besser ist, hängt vor allem davon ab, ob du bereits Geld verfügbar hast. Wenn dein Notgroschen steht, du das Geld mindestens 10 Jahre nicht brauchst und Schwankungen aushältst, spricht viel für eine Einmalanlage.
Wenn du monatlich aus deinem Einkommen investierst oder dich ein großer Kauf nervös macht, ist ein ETF Sparplan sinnvoller. Hast du Startkapital und laufendes Einkommen, kannst du beides kombinieren: einen Teil sofort investieren, den Rest über wenige Monate verteilen und danach per Sparplan weiter investieren.
Entscheidend ist nicht, die perfekte Variante zu finden. Deine Strategie muss zu deinem Geld, deinem Anlagehorizont und deiner Risikotoleranz passen. Wenn du die Grundlagen zu ETF Auswahl, Kosten, Risiken und Sparplan vorher sortieren möchtest, findest du im ETF Einstieg die passende Übersicht.